S datovými centry rostou i nové investiční příležitosti. A nemyslí se tím jen investice do cihel nebo železa. Dnes je již možné investovat i do výpočetního výkonu a obchodovat s datovou kapacitou pro umělou inteligenci.
Text: Petr Třešňák
Foto: Archiv
Na začátku října uvedla burzovní skupina CME Group na trh novou třídu obchodovatelných aktiv v podobě futures kontraktů vázaných na náklady na provoz čipů, které pohánějí umělou inteligenci. Nástroje se obchodují na burze NYMEX.
Zní to komplikovaně, ale dává to velmi dobrý smysl. Burza ve spolupráci se společností Silicon Data, která se specializuje na trh grafických procesorů (GPU), dá firmám a investorům možnost obchodovat s cenou za využití výpočetní kapacity pro AI. Zájemci o využití kapacit datových center se tak mohou zajistit proti výkyvům cen. Z výpočetní kapacity se tím stává podobné investiční aktivum, jako jsou ropa, elektřina, pšenice a další komodity. „Dosud mohly dvě společnosti, které nakupovaly naprosto stejnou kapacitu grafických procesorů, platit diametrálně odlišné ceny, aniž měly srovnání, jestli neplatí až moc. Nyní získají referenční hodnotu, která porovnání umožní,“ prohlásila generální ředitelka Silicon Data Carmen Li.
Předmětem obchodu u těchto kontraktů je měsíční pronájem kapacity grafického procesoru Nvidia H100 a jeho novějšího nástupce Blackwell B200, přičemž vstupní hodnota vzejde z indexů společnosti Silicon Data, které sledují vývoj cen pronájmu výkonu grafických procesorů na hodinové bázi. „Výpočetní výkon se v éře umělé inteligence stal měnou. Tyto pokročilé tržní nástroje přinášejí transparentnost ve věci současných i budoucích nákladů, které vývojářům poskytnou zajištění potřebné pro jejich růst,“ komentoval novinku člen managementu CME Group Pete Keavey.
Další v řadě
Že se výpočetní výkon komodifikuje v podobě budoucích kontraktů po vzoru ropy a dalších surovin, není náhoda. Právě výpočetní kapacita čipů je považována za novou ropu, která má živit budoucí hospodářský růst. A podobně jako se třeba aerolinky prostřednictvím futures kontraktů zajišťují proti riziku skokového zdražení paliva, potřebují AI laboratoře a datová centra nástroj fixace budoucích nákladů na trénování a provoz AI modelů.
CME Group se svou iniciativou není jediná. Vlastní trh pro obchodování s výpočetním výkonem chystají i další světové burzy. Velmi podobné nástroje plánuje uvést na trh ICE, tedy vlastník newyorské burzy NYSE, konkrétně ve spolupráci s firmou Ornn, která se zabývá tržními aspekty kolem computingu.
V průběhu září oznámila obdobný záměr další americká burza, Nodal. Své GPU futures uvede na trh ve spolupráci se startupem Compute Desk. V případě Nodalu půjde o obzvlášť expertní nástroje, neboť tato burza se soustředí na trhy s energiemi.
Rychlý rozvoj odvětví láká i zcela nové hráče. Za zmínku stojí iniciativa společností Liquid Compute a Architect. I jejich cílem je komoditizace výpočetní kapacity pro AI, ovšem na vlastním trhu. Vybudování regulované burzy a hotovostního clearingového centra pro futures kontrakty je úkolem Liquid Compute, zatímco Architect dodá know-how ohledně derivátů a dalších finančních nástrojů.
Computing pro drobné investory
Ve hře je také další investiční model, který by již mohl být atraktivní i pro drobné investory. Společnosti ProShares a Rex Shares čekají na vyjádření regulátorů k žádosti o registraci ETF fondů, které budou navázány na computingové futures kontrakty. To by znamenalo další krok k etablování výpočetního výkonu jakožto předmětu obchodování na finančních trzích.
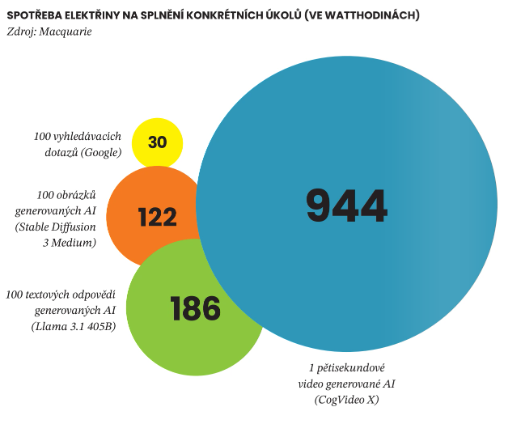
Komoditizaci výpočetního výkonu, která reflektuje náklady spojené s managementem AI, lze v širší perspektivě považovat také za součást počínající regulace dosud značně divokého odvětví. Obavy spojené s umělou inteligencí se netýkají jen její moci, ale též její energetické náročnosti. I bez započtení posledního, ve výstavbě data center velmi živého roku se jejich celková energetická kapacita za posledních deset let více než ztrojnásobila – z 26 gigawattů v roce 2015 na 81 gigawattů na konci roku 2024.
Tahounem růstu energetické náročnosti jsou především grafické procesory pro AI, za nimiž následují cloudové služby, těžba a správa kryptoměnového ekosystému či v menší míře nároky spojené s virtuální či upravenou realitou a internetem věcí. Dobře vypovídajícím ukazatelem je spotřeba jednoho racku – zatímco v roce 2011 činila průměrná hustota výkonu na jeden rack 2,4 kW, předloni to bylo již 12 kW.
Příležitosti v celém řetězci
Vedle nových finančních nástrojů skýtá boom datacenter řadu dalších investičních příležitostí přízemnějšího charakteru. Růst hodnoty bezpochyby čeká dodavatele jakékoli části využívané infrastruktury. Pro každého provozovatele datových center jsou zásadními tématy síťová konektivita a energetický management. Příležitosti lze proto vyhlížet u dodavatelů optických řešení a pokročilých přepínačů, které vyžaduje propojení velkého množství grafických procesorů. Značné úspory v nákladech na provoz lze najít v tepelném managementu, proto se vyplatí sledovat novinky v oblasti kapalinového chlazení. Zároveň se již objevují nemovitostní fondy REIT specializované výhradně na tento sektor a vedle výstavby nových přestavují na datacentra třeba nevyužité skladové haly. Primární otázkou je samozřejmě zdroj energie, přičemž velcí provozovatelé datových center již zahájili výstavbu vlastních elektráren.
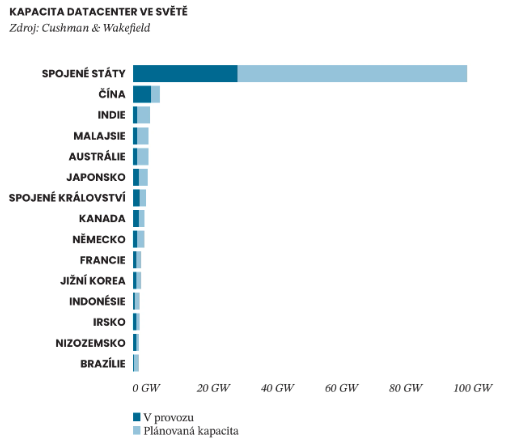
Přestože se v souvislosti s AI často hovoří o souboji mezi USA a Čínou, statistika naznačuje, že i říše středu je v kapacitě datových center spíše chudým příbuzným. Na druhou stranu jsou často bagatelizovány evropské snahy, ale situace nemusí být beznadějná, a to ani z českého pohledu. Pro ilustraci, v Praze-Zbraslavi staví České Radiokomunikace největší datové centrum v Česku a jedno z největších v regionu. Více než dva tisíce racků se bude nacházet ve dvanácti sálech s celkovou podlahovou plochou přes 4000 metrů. Přesto je Praha i s touto kapacitou podle studie Global Data Center Market Comparison společnosti Cushman & Wakefield zařazena v rámci regionu EMEA (Evropa, střední východ a Afrika) až ve třetí skupině. V tomto hodnocení se odráží jak atraktivita lokality z hlediska developerů a investorů, tak také průchodnost záměrů z hlediska infrastruktury a regulace. „Dostupnost elektrické energie a podpora ze strany politiků se stávají hlavními faktory určujícími atraktivitu trhu v regionu EMEA,“ uvádí studie. „Zatímco kapacita projektů ve fázi přípravy se nadále rozšiřuje, podíl kapacit, které lze reálně využít, klesá, což odráží rostoucí omezení týkající se dostupnosti připojení k elektrické přenosové síti, lhůt pro připojení a povolovacích řízení,“ dodává materiál. I zde tedy platí obvyklý recept na evropská trápení: méně regulace, rychlejší modernizace.